
文章 | 宝剑股票配资的基础知识
编辑 | 笔谈
苏州铁近机电科技股份有限公司(下文简称“铁近科技”),是一家专注微型轴承研发生产的国家级专精特新“小巨人”企业 ,主要产品为 693 型号、52 型号微型轴承。铁近科技目前处于北交所 IPO 审核阶段,中信建投保荐。
2025 年,铁近科技营业收入同比增长 43.95%,归母扣非净利润同比增长 67.59%,增速明显高于可比公司平均水平。但同期,其主要产品 693 轴承、52 轴承及其他型号轴承的销售单价,在报告期内持续下降。
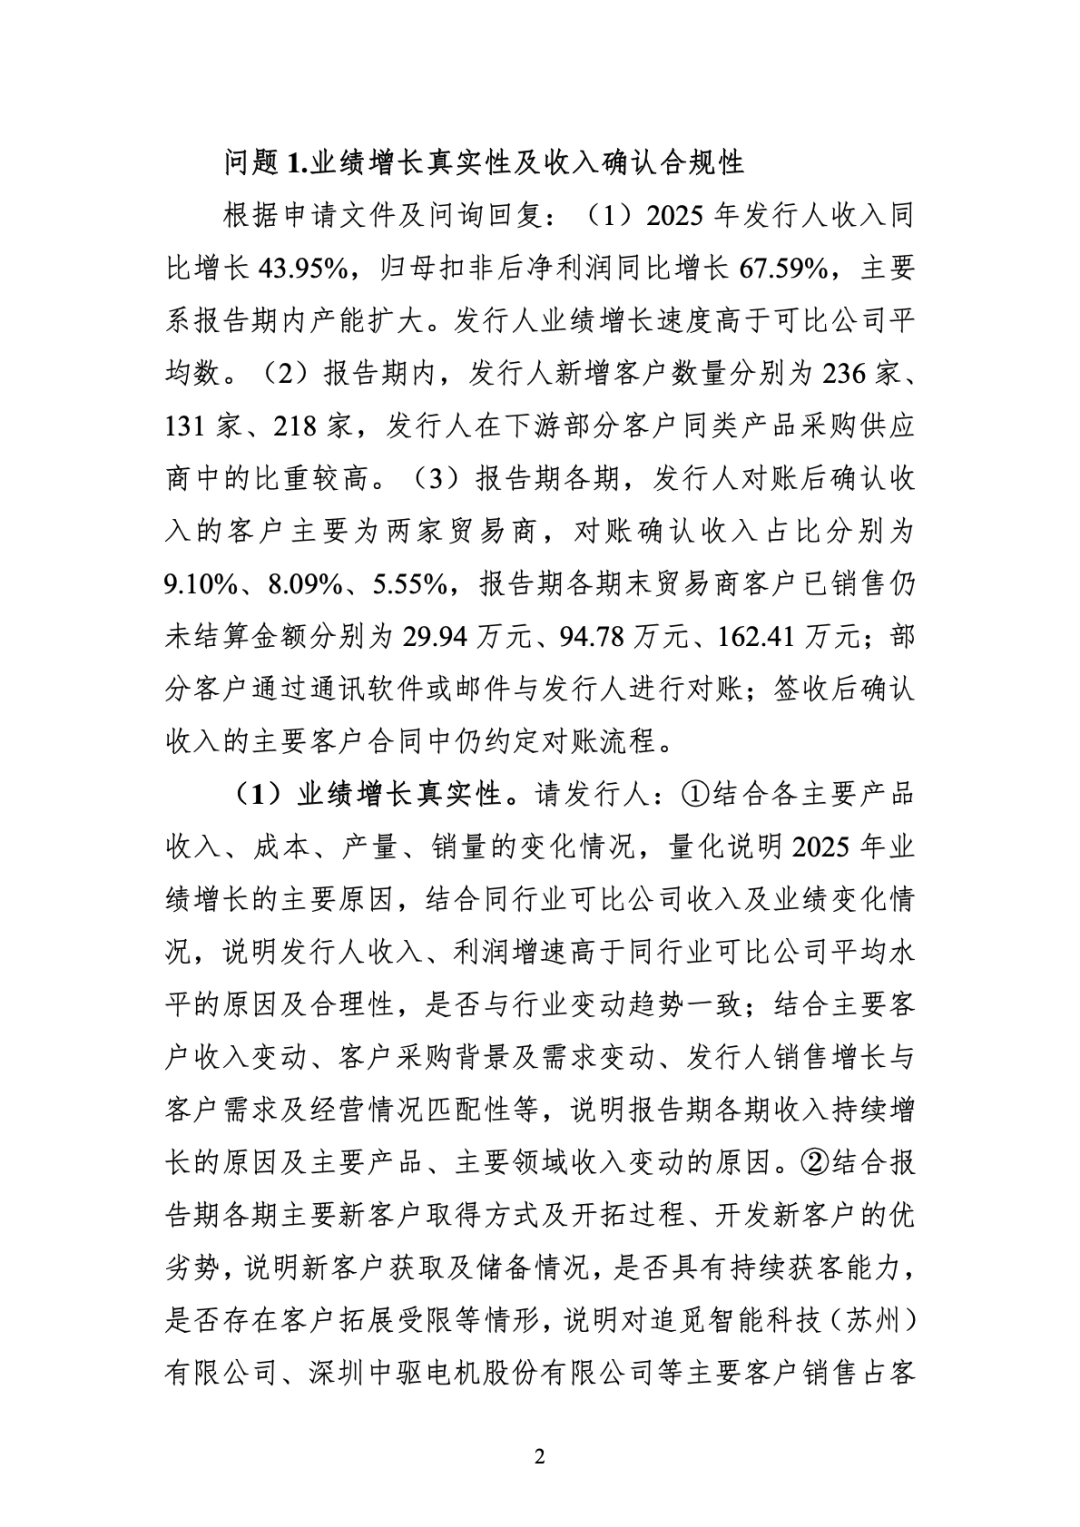
单价持续下行,收入却增长逾四成,说明业绩增长并非源于提价,而是依靠销量扩张。销量从何而来?监管在两轮问询中反复追问"业绩增长的真实性"。这一问背后的深意在于:公司确认的收入,究竟是真实的终端销售,还是向渠道压货形成。
铁近科技多名股东、中高层人员及员工,曾就职于同行业的上海美蓓亚。监管在第一轮问询中要求说明:核心技术、知识产权来源是否合法合规,相关人员是否存在违反竞业限制的情形,与上海美蓓亚之间是否存在技术来源、商业秘密方面的争议或纠纷。
这涉及技术来源。而更值得关注的是另一个数据。
报告期内,铁近科技毛利率逐年下滑,自 42.28%、41.52% 降至 37.82%、37.62%,但始终高于可比公司美蓓亚三美。核心人员出身于美蓓亚,毛利率却高于美蓓亚。监管要求说明毛利率高于美蓓亚三美的原因及合理性。
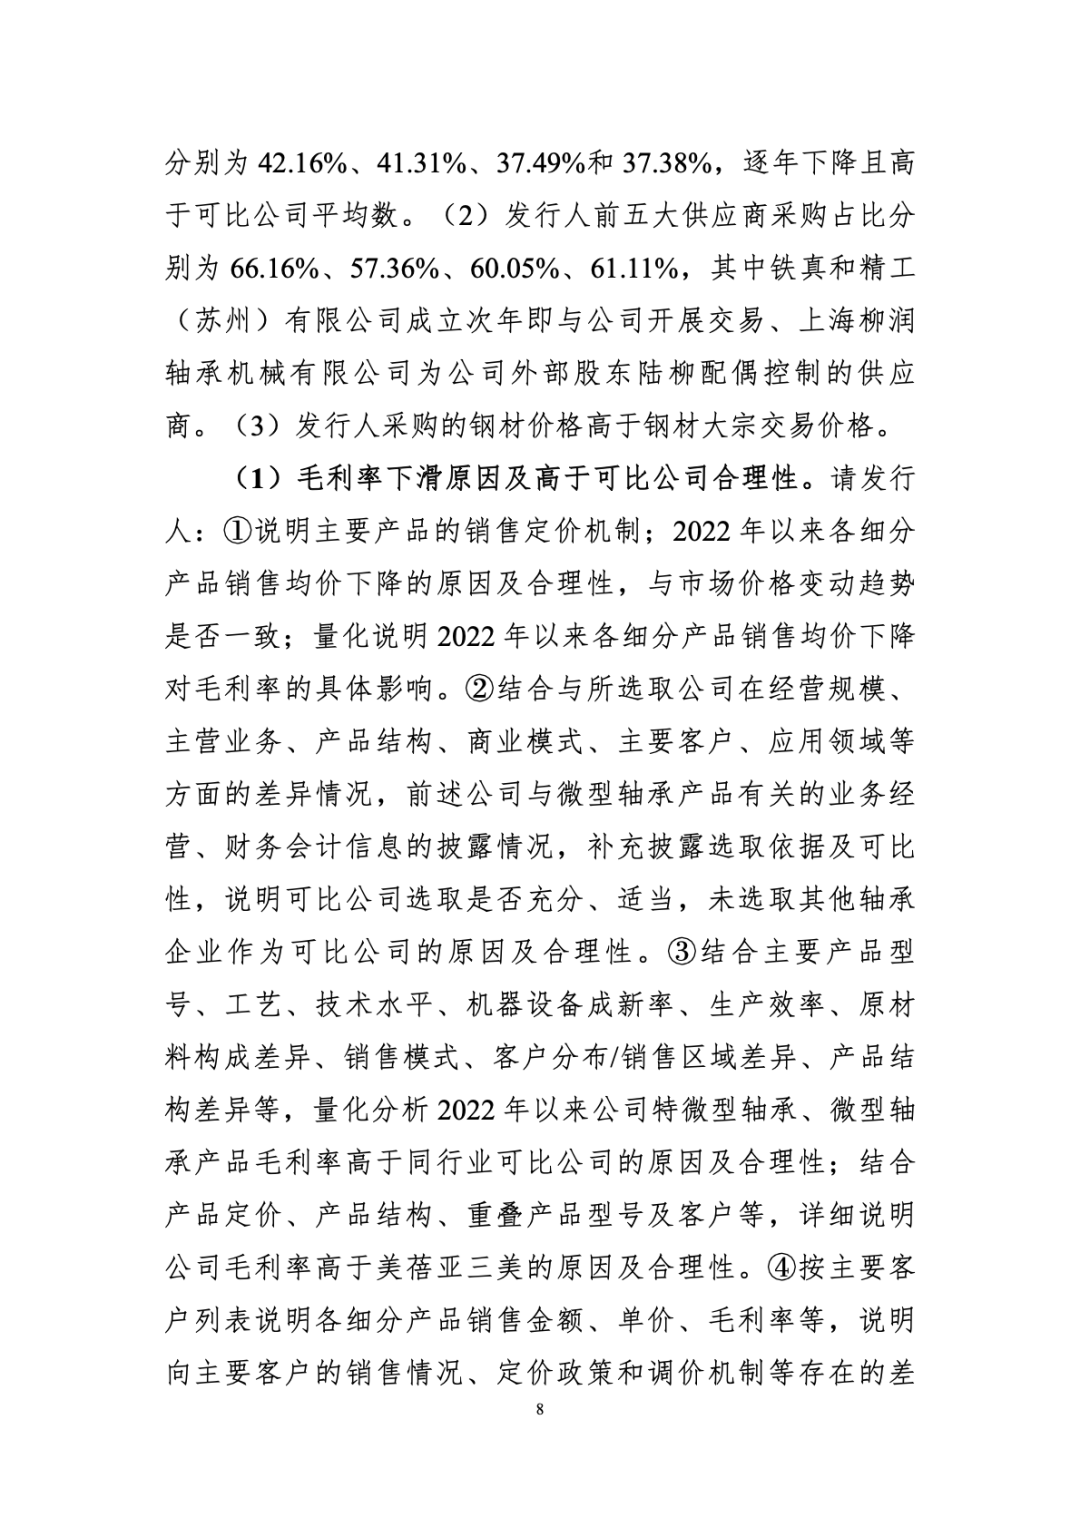
毛利率高于可比公司,本身并无不妥。但需注意,这一"高于"是在产品销售单价持续下降、钢材采购价又高于市场价的双重前提下实现的。单价下行、原材料高价采购,毛利率仍高于美蓓亚,利润的成色便值得审视。
先看收入确认。
铁近科技对贸易类客户,以对账方式确认收入。报告期各期,对账确认收入的客户主要为两家贸易商,占比分别为 9.10%、8.09%、5.55%。以对账方式确认收入,收入确认时点取决于对账安排,存在调节空间。
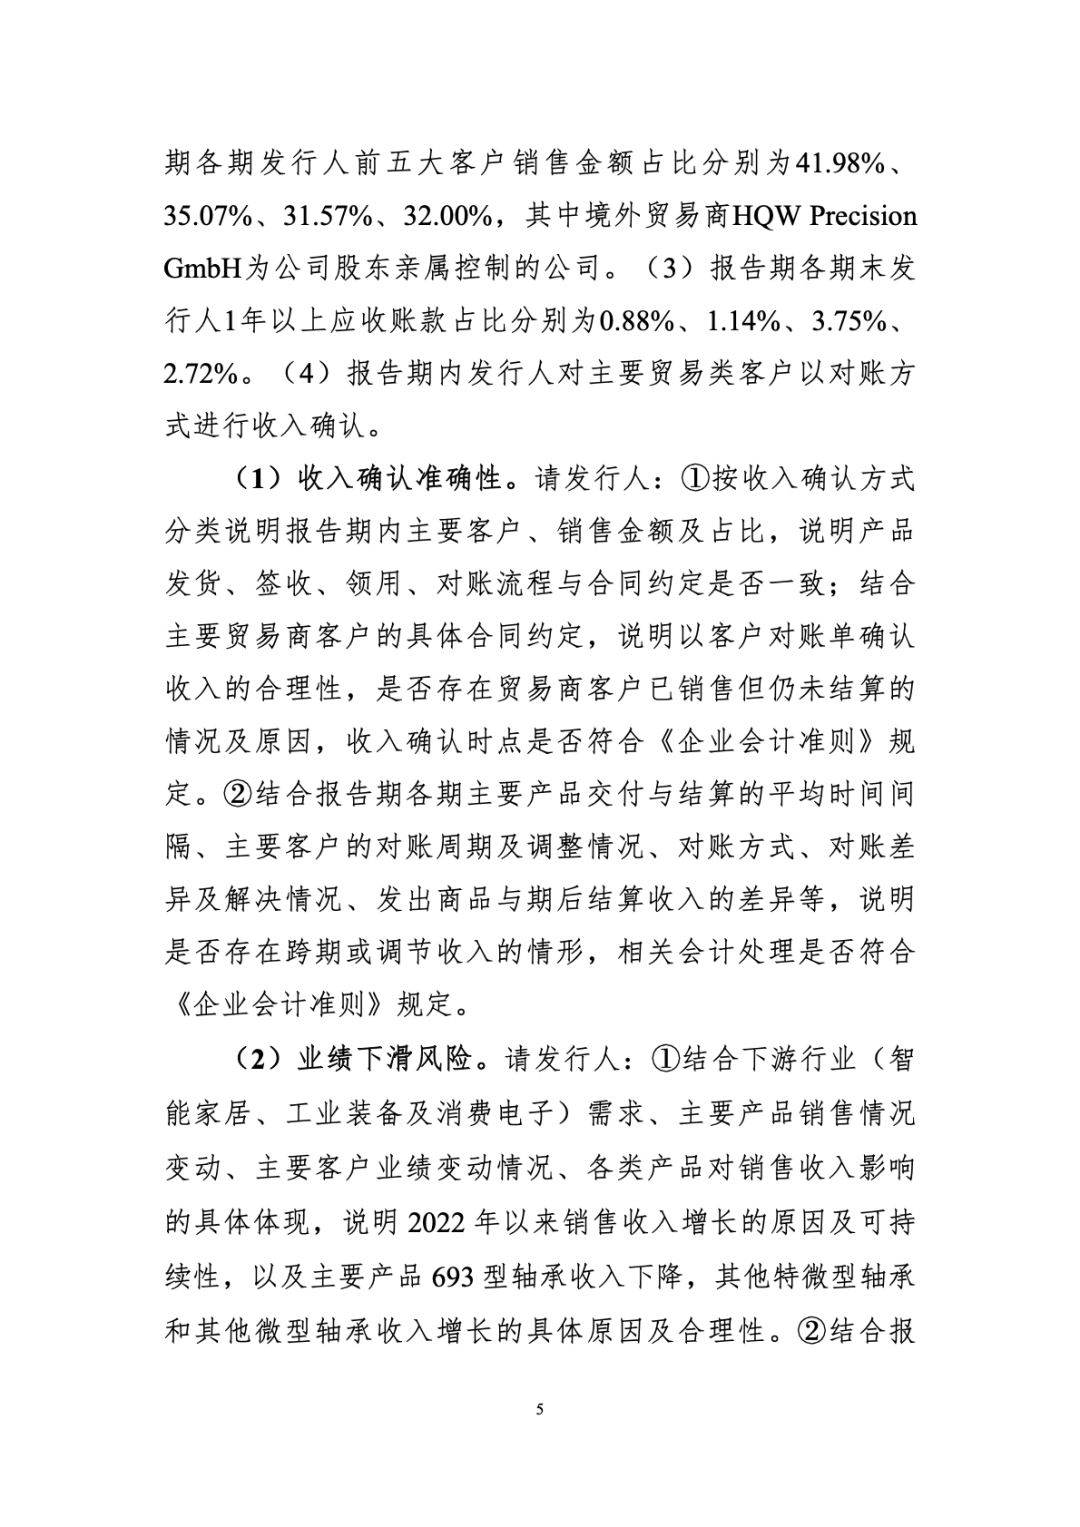
更值得关注的是压货。报告期各期末,贸易商客户"已销售但仍未结算"金额,自 29.94 万元增至 94.78 万元、162.41 万元。部分贸易商客户期末结存数量占比超过 30%,即货物售予贸易商后,约三成尚未实现终端消化。此外,部分贸易商经营规模较小、成立时间较短,或在报告期内、期后注销。
监管将上述情形合并,在第一轮问询中要求说明:是否存在向贸易商压货、体外资金循环的情形。其潜台词在于:这些采购公司产品、期末结存高企、部分已注销的贸易商,究竟是真实客户,还是用于确认收入的通道。
再看采购。
问询函载明一项事实:铁近科技采购的钢材价格,高于钢材大宗交易价格。向上海醇杰、上海杰发、上海辉旺采购钢材,单价差异较大;向慈溪春潮、慈溪帅恩采购防尘盖,价格高于其他供应商。
单价下行、原材料高价采购,中间被侵蚀的即利润。一家企业何以接受以高于市场的价格采购原材料,其答案需结合关联关系审视。
将铁近科技的贸易商、供应商、工程商逐一梳理。
境外贸易商 HQW Precision GmbH,系公司股东亲属控制的企业。监管在第二轮问询中要求说明:向 HQW 销售毛利率较高的合理性,定价是否公允,是否存在利益输送、体外资金循环的情形。
供应商上海柳润轴承机械,系公司外部股东陆柳配偶控制的企业。公司向其采购进口轴承球、油脂,单价高于其他同类供应商。监管要求说明是否存在利益输送。
供应商铁真和精工(苏州),成立次年即与公司开展交易,采购价格却低于同类产品其他供应商。监管要求说明:其是否主要为发行人服务,与发行人及关联方、员工是否存在关联关系、资金往来。
工程商苏州中宇建筑安装,实控人王庆华,系公司股东龙驹创合、龙驹创联的有限合伙人,报告期内累计采购 13,874.82 万元。工程商吴江苏能电气,实控人汝春江、法定代表人张松,系公司股东钰贤合伙的有限合伙人,累计采购 723.35 万元。
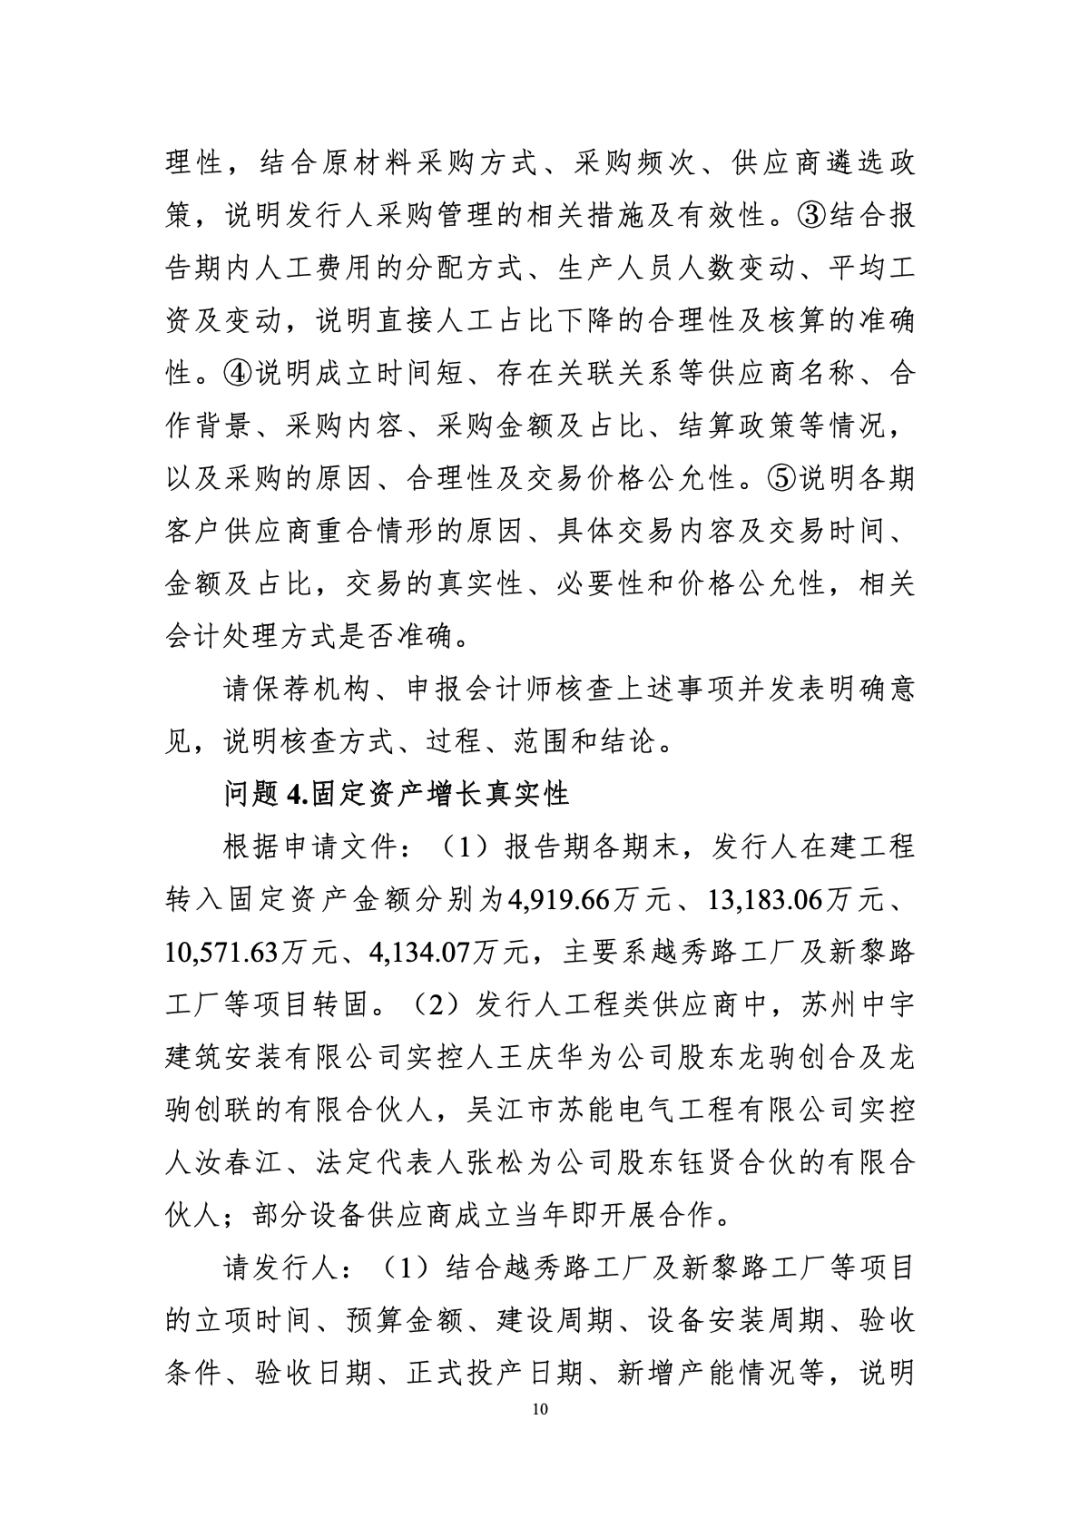
境外贸易商系股东亲属控制,供应商系股东配偶控制,工程商实控人系股东的有限合伙人,加之报告期内存在的第三方回款。
综合来看,问题并非"关联方数量较多"可以概括。铁近科技的销售、采购、工程建设、回款四个环节,每一环节均呈现"关联方与价格异常并存"的特征:
销售端,股东亲属控制的贸易商采购公司产品,期末结存占比逾三成,以对账方式确认收入,部分贸易商在报告期内注销;采购端,股东配偶控制的供应商高价供货,钢材采购价高于市场价;工程端,股东的有限合伙人作为工程商,单一项目累计支付 1.39 亿元;回款端,存在第三方代付。
四个环节,构成一个闭环。监管在两轮问询中反复追问的,正是这四个环节是否构成体外资金循环、利益输送。监管不能直接表述"是否存在体外循环做收入",只能以"价格是否公允""收入是否真实""是否存在利益输送"逐项要求说明。
而铁近科技需要回应的,恰恰是这些问询函未明问、但清晰可辨的问题:报告期确认的收入中,多少源于真实销售;利润中,多少依靠关联交易实现;支付的 1.39 亿元工程款,最终去向何处。
业绩增速高于同行,核心人员出身于美蓓亚,毛利率高于美蓓亚三美,收入以对账方式确认、贸易商结存高企,采购价高于市场价,而贸易商、供应商、工程商均为股东关联方。这些均载于问询函及招股说明书。
 股票配资的基础知识
文章为作者独立观点,不代表联华证券_正规配资平台排行榜_配资交易平台排行榜观点
相关文章