
8月20日,A股市场震荡上行,三大指数集体收涨,近4100只个股上涨,医药、黄金板块冲高线上股票融资平台,市场成交额2.09万亿环比缩量超4000亿,硬科技板块分化,半导体产业链涨跌不一。全场费率最低档的芯片ETF汇添富(516920)昨日大举吸金2200万元,资金逢跌积极布局!
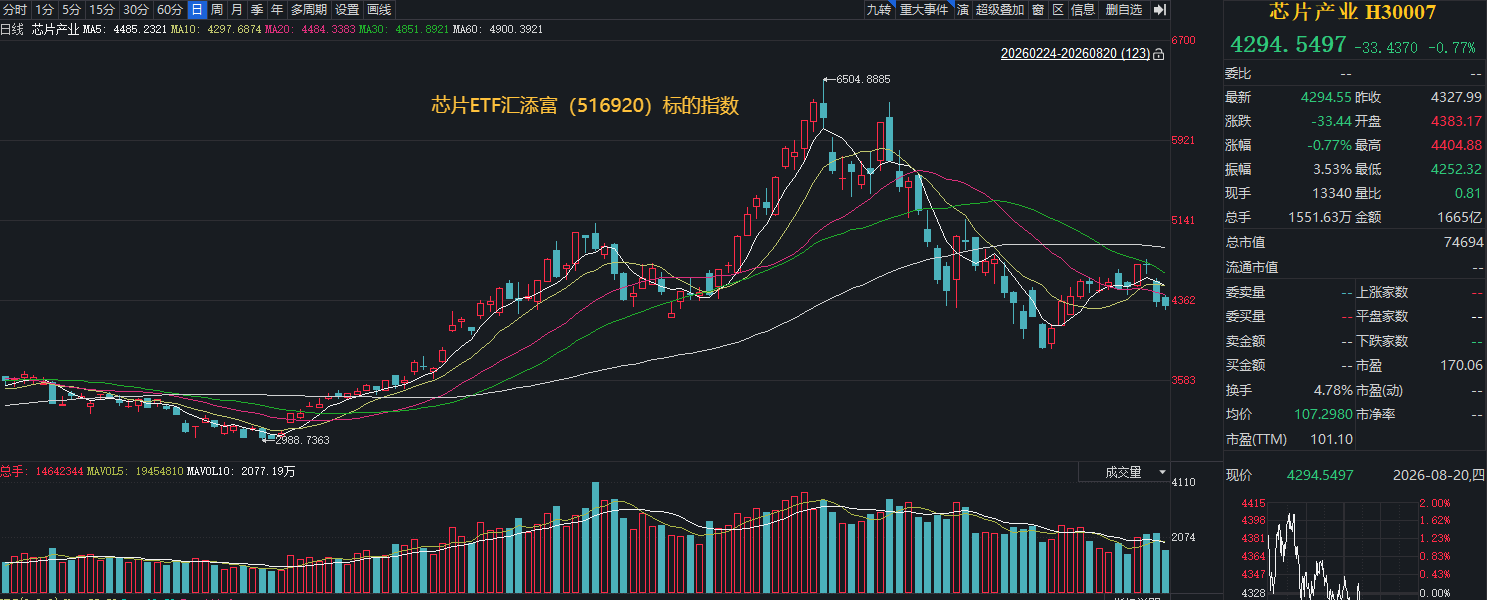
截至收盘,芯片ETF汇添富(516920)标的指数——中证芯片产业指数全天冲高回落,一度涨近2%,最后窄幅收跌0.77%!
芯片ETF汇添富(516920)标的指数热门成分股跌多涨少:芯源微涨近7%,长电科技涨超2%,长川科技涨1%;下跌方面,海光信息跌超5%,寒武纪跌近4%,拓荆科技跌近3%,中芯国际、中微公司跌近2%,北方华创、澜起科技、兆易创新小幅下跌。
【芯片ETF汇添富(516920)标的指数前十大成分股】
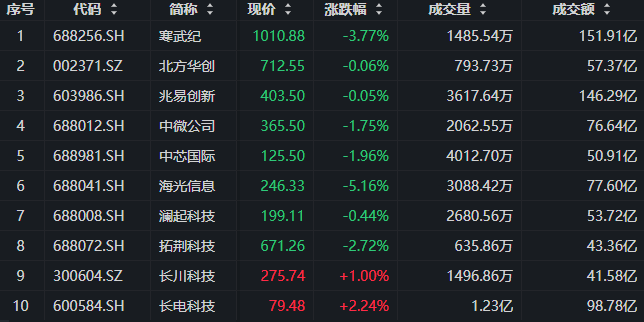
【截至收盘,注:成分股仅做展示,不作为个股推介】
芯片ETF汇添富(516920)成分股消息,8月19日中微公司发布2026年半年度报告,实现营业收入66.91亿元,同比增长34.89%;归属于上市公司股东的净利润28.25亿元,同比增长300.22%。公司本期出售了部分持有的拓荆科技股票,产生投资收益约9.53亿元。同日公告,拟投资35亿元建设临港产业化基地二期项目,聚焦刻蚀设备、量检测设备、薄膜沉积设备等产品。
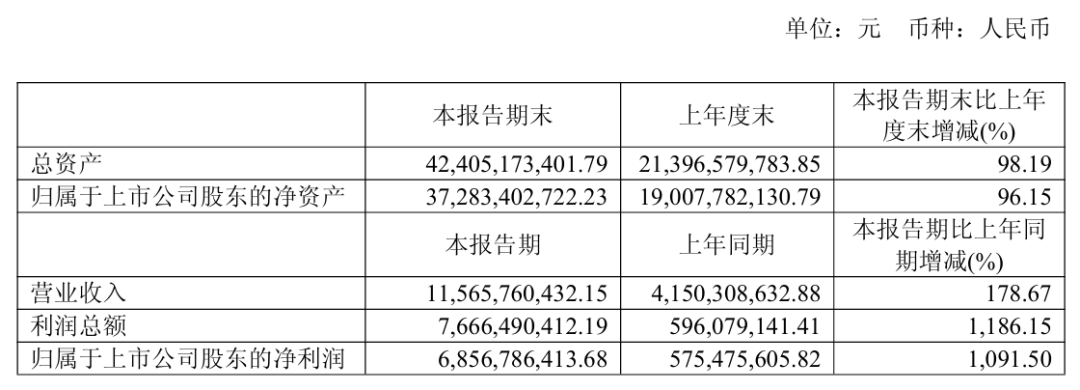
存储巨头兆易创新8月18日发布2026年半年度报告,今年上半年公司实现营业收入115.66亿元,同比增长178.67%;净利润68.57亿元,同比增长1091.5%。公司Q2净利润53.96亿,Q1净利润14.61亿,据此计算,Q2净利润环比增长269%。
宏观消息面上,美国财政部宣布扩大长期名义国债回购规模。美国财政部将把较长期名义附息国债的流动性支持回购操作单次最高规模至少提高一倍,至少40亿美元,自2026年9月9日起生效。受此消息提振,美债市场迎来反弹,推动长期收益率明显回落。
国内消息面,
海外消息面上,据报道,三星电子计划在本月召开董事会会议后,最终确定并公布一项超过100万亿韩元(约719亿美元)的股东回报计划。公司计划将50%的自由现金流用于股东回报,具体措施预计将主要以现金分红为主。
此外,SK海力士拟回购40万亿韩元(约合286亿美元)股份。股票回购后将注销,以提升股东回报。SK海力士表示,股票回购预定从8月20日开始,为期约三个月。
据报道,随着人工智能(AI)芯片需求推高产能紧张程度,三星电子已针对部分先进晶圆代工服务的新订单上调价格,涨幅最高达到15%。
摩根士丹利认为,成熟DRAM和NAND芯片的供应紧张局面即将进一步恶化,预计第三季度DDR4等成熟DRAM的价格将上涨50%,第四季度将再涨10%。另外,SLC NAND闪存在今年剩余的两个季度中每个季度都将上涨50%。
近期芯片、半导体板块反复震荡,海外长端利率冲高、科技交易拥挤度消化,以及市场对AI投资回报率的重新审视,共同抬高了成长资产的定价门槛。
产业端呈现出的却是另一幅图景:AI需求继续向上游传导,晶圆代工量价齐升,头部厂商产能利用率维持高位,设备扩产也在延续。股价波动与产业景气之间出现的“温差”,或许正是理解当下半导体行情的关键。市场需要消化的是估值和预期,而产业需要回答的,则是高景气究竟能兑现多久。
【市场扰动如何影响科技定价?估值消化后,半导体重回业绩验证】
近期半导体板块剧烈波动,需要放在全球科技资产重新定价的背景下观察。国金证券指出,6月以来全球AI资产经历明显调整,背后受到韩国杠杆资金去化、美联储鹰派扰动、CSP资本开支回报担忧以及中东能源风险溢价上升等多重因素影响。随着估值消化和风险释放,未来市场关注重点将从分母端的流动性与风险溢价,逐步转向分子端的产业趋势和盈利兑现能力。
这一判断与近期美债市场的变化形成呼应。长端美债收益率快速冲高,本质上抬升了科技成长资产的贴现率,也让市场对远期盈利的容忍度下降。此前“只要产业空间足够大,就可以给予更高估值”的定价方式正在松动,资金开始要求业绩兑现与估值之间重新匹配。
而从交易结构来看,这种再平衡可能还没有完全结束。开源证券指出,当前拥挤度仍是市场短期主要矛盾之一,在拥挤度显著缓和或科技出现强新叙事之前,科技全面普涨的Beta或难再现;下一阶段收益来源将更多来自科技内部重新筛选,现实维度需要观察涨价斜率、订单、价格、出货量等硬指标能否持续验证此前的产业叙事。
因此线上股票融资平台,近期半导体的震荡更像是一次从“预期定价”向“业绩定价”的切换。利率决定短期估值的水位,而真正决定板块能否走出震荡的,最终还是产业兑现的斜率。
(来源:国金证券20260804《科技调整接近尾声?下一阶段如何配置?》、开源证券20260815《拥挤开始消化,关注alpha机会》)
【波动之下景气几何?供需再平衡打开产业景气空间】
AI需求正在由算力芯片向晶圆制造、存储以及设备等更广泛的半导体环节扩散,供需结构也随之发生变化。
平安证券指出,随着AI Server、通用服务器与Edge AI周边需求持续升温,晶圆代工产能配置明显朝AI相关产品倾斜,加速改变成熟制程供需结构。其中,八英寸制程受益于AI相关Power订单增量及海外大厂减产,产能利用率与代工价格强势拉升;十二英寸成熟制程则受到减产、转单、AI新兴应用增量排挤以及原材料通胀等因素共同影响,涨价氛围逐渐形成。目前相关代工价格平均涨幅落在5%—15%之间,甚至持续酝酿2026年下半年至2027年的第三波涨价。(来源:平安证券20260810《电子行业:CSP资本支出预计增长90%,晶圆代工成熟制程涨价效应延续》)
而当供需趋紧逐步传导至价格端之后,产业链的另一条线索也开始浮现——扩产正在接过景气传导的下一棒。万联证券指出,国内半导体产业积极扩产,晶圆代工投资规模增长有望拉动上游半导体设备需求;从其梳理的主要晶圆厂扩产项目来看,当前多个12英寸晶圆制造、存储及特色工艺项目处于在建、产能爬坡或规划阶段。产业景气已经不只是停留在需求预期,而正在沿着“需求增长—产能趋紧—价格抬升—资本开支扩张—设备材料需求释放”的路径向上游传导。
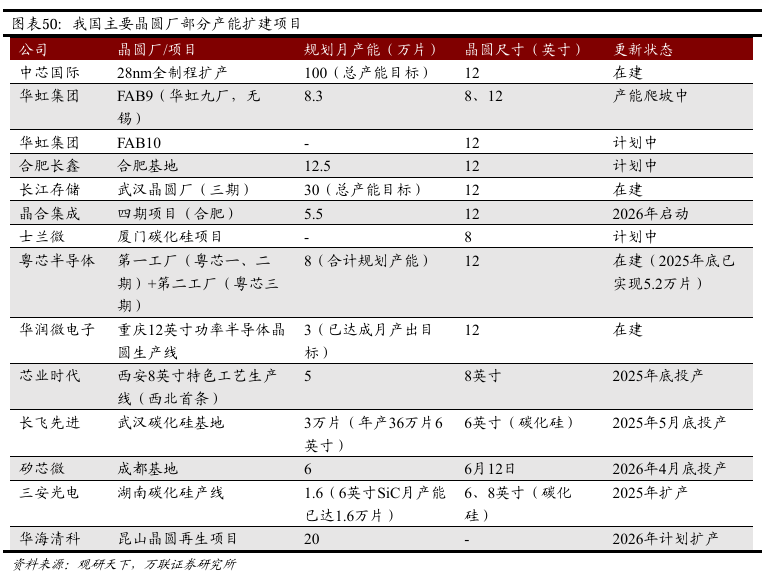
(来源:万联证券20260626《2026年中期电子行业投资策略报告:AI风驰宇,芯浪起东方》)
因此,相较于短期股价对利率与风险偏好的敏感反应,半导体产业真正值得跟踪的仍是需求、价格、产能利用率以及扩产节奏这些“硬指标”。只要AI带来的增量需求仍在向制造端扩散、供需紧平衡没有发生明显逆转,那么短期估值波动与中期产业景气就需要分开来看。
文章为作者独立观点,不代表联华证券_正规配资平台排行榜_配资交易平台排行榜观点
相关文章